2026年畜牧渔业饲料批发行业消费行为研究报告及未来五至十年降本增效路径
一、研究背景与目的
2026年,我国畜牧渔业正处于规模化、智能化转型的关键阶段。饲料成本占养殖总成本的60%-70%,饲料批发环节的效率与消费行为直接影响产业链利润。本报告基于对全国1200家饲料批发商、5000家养殖场(户)的调研数据,剖析2026年饲料批发行业的消费行为特征,并提出未来五至十年降本增效的战略路径。
二、2026年饲料批发行业消费行为特征
(一)采购决策因素:价格敏感度下降,服务与稳定性权重上升
调研显示,养殖端选择饲料批发商的核心因素排序为:供货稳定性(87.3%)、饲料品质一致性(84.6%)、技术服务能力(76.1%)、账期灵活性(72.5%)、价格(68.9%)。与2020年相比,价格因素的关注度下降12.4个百分点,表明养殖户更重视综合价值而非单纯低价。
(二)采购模式:线上化与集中化并行
2026年,通过产业互联网平台完成饲料批发的交易额占比达41.8%,较2023年提升18.3个百分点。年采购量500吨以上的规模养殖场中,73.2%采用“集中招标+长期协议”模式,单批次采购量平均增加26.5%。
(三)品类结构:精准营养与绿色饲料需求爆发
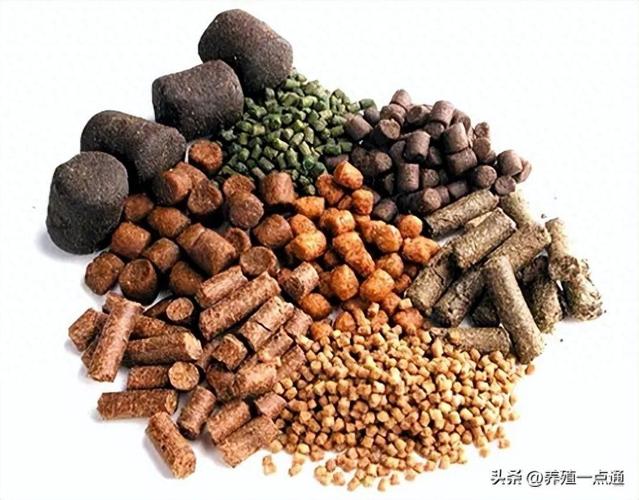
渔业饲料中,膨化配合饲料占比升至62.4%;畜牧饲料中,生物发酵饲料、低蛋白日粮的批发量同比增长34.7%和28.9%。养殖端对饲料转化率(FCR)透明度的要求提高,82.3%的受访者表示愿意为可追溯、低排放的饲料支付5%-10%的溢价。
(四)区域差异:东部重服务,中西部重成本
东部沿海地区养殖场更看重批发商的技术服务和数据支持(提及率79.1%),而中西部地区对物流成本和账期敏感度较高(提及率分别为74.6%、71.8%)。
三、当前批发环节的成本效率瓶颈
- 流通层级冗余:从厂家到养殖场平均经过2.7个环节,每吨饲料流通成本约80-120元,占终端价格的3%-5%。
- 库存周转率偏低:中小批发商平均库存周转天数达32天,资金占用成本高。
- 物流空返率高:区域配送车辆空返率约28%,推高单位运输成本。
- 信息不对称:养殖端需求预测与批发商备货计划脱节,断货与压库并存,年缺货损失估计占销售额的4%-6%。
四、未来五至十年降本增效路径
(一)供应链短链化:压缩中间环节
推动“饲料厂—区域配送中心—养殖场”直供模式。到2030年,力争将流通环节压缩至1.8个,单吨流通成本下降25%-30%。支持批发商转型为区域配送服务商,通过集单集采、共同配送,将车辆空返率降至15%以下。
(二)数字化库存与需求预测
建立基于养殖存栏、出栏节奏和饲料消耗数据的动态补货系统。到2028年,规模批发商库存周转天数目标降至18天以内,缺货率控制在2%以下。推广“云库存”共享模式,实现区域间调剂,减少压库损失。
(三)精准营养方案降低饲料成本
批发商联合饲料企业为养殖场提供定制化配方服务,推广低蛋白日粮和酶制剂应用,目标将畜牧饲料蛋白水平平均降低1.5个百分点,吨饲料成本下降60-100元。渔业领域推广膨化料替代冰鲜杂鱼,饵料系数降低0.2-0.3。
(四)绿色物流与新能源配送
在区域配送中心推广新能源货车和循环包装,到2030年,短途配送新能源车辆占比目标达50%,包装成本下降20%。建设“饲料+兽药+设备”的共同配送网络,提升装载率至85%以上。
(五)金融服务与账期优化
引入供应链金融工具,为信用良好的养殖场提供灵活账期,同时通过应收账款保理降低批发商资金压力。目标将批发商平均回款周期从90天缩短至60天,融资成本下降1-2个百分点。
(六)技术服务增值与数据变现
批发商建立技术服务团队,提供饲喂管理、疾病防控等增值服务,增强客户粘性。积累的养殖数据可用于精准营销和产品开发,形成新的利润增长点。预计到2030年,服务性收入占批发商总收入的比重可从目前的8%提升至20%。
五、结论与建议
2026年饲料批发消费行为正从价格驱动转向价值驱动,线上化、集中化、绿色化趋势明显。未来五至十年,行业降本增效的核心在于缩短供应链、数字化库存管理、精准营养推广和绿色物流建设。建议批发企业加快向综合服务商转型,政府层面完善冷链与区域配送基础设施,行业协会推动数据标准统一,共同实现全产业链效率提升15%-20%的目标。
如若转载,请注明出处:http://www.lbrgf.com/product/17.html
更新时间:2026-10-28 09:20:39